


內(nèi)存價(jià)格瘋漲,嵌入式行業(yè)如何絕地求生?四大“續(xù)命”策略實(shí)戰(zhàn)分享
4大策略應(yīng)對嵌入式內(nèi)存市場動(dòng)蕩,助您穩(wěn)渡行業(yè)變局
近期DRAM與閃存市場價(jià)格波動(dòng),不僅讓采購部門倍感壓力,更可能顛覆商業(yè)模式,損害整個(gè)嵌入式產(chǎn)業(yè)。截至2026年9月,這場由AI驅(qū)動(dòng)的結(jié)構(gòu)性變革仍在深化。面對這一挑戰(zhàn),我們?yōu)槟馕鏊拇髴?yīng)對策略。
01市場現(xiàn)狀:三巨頭主導(dǎo),AI投資加劇供應(yīng)失衡
DRAM行業(yè)已從1990年代的15家制造商,整合為美光、三星和SK海力士三大巨頭主導(dǎo)的格局。近年來,AI產(chǎn)業(yè)的前所未有的投資,促使IC制造商戰(zhàn)略轉(zhuǎn)向,將重心放在數(shù)據(jù)中心設(shè)備用高帶寬存儲(chǔ)器(HBM)等高速產(chǎn)品上。
這一轉(zhuǎn)變伴隨大量半導(dǎo)體投資,新建晶圓廠幾乎專供AI生產(chǎn)。雖然這提升了頭部芯片廠商的定價(jià)權(quán)和盈利能力,但行業(yè)其他領(lǐng)域卻面臨投資下滑,持續(xù)承受當(dāng)前內(nèi)存市場混亂的沖擊。
后果是,三大DRAM巨頭對工業(yè)與嵌入式設(shè)備常用的DDR4及DDR5內(nèi)存解決方案興趣漸失。業(yè)界消息預(yù)計(jì)這些DRAM架構(gòu)將面臨進(jìn)一步漲價(jià),定價(jià)策略也將持續(xù)隨市場變化而調(diào)整。
對嵌入式系統(tǒng)的沖擊:成本上升與架構(gòu)遷移壓力
當(dāng)前內(nèi)存市場狀況正迫使系統(tǒng)集成商因內(nèi)存價(jià)格波動(dòng)、供應(yīng)短缺及價(jià)值鏈連鎖效應(yīng)而提高報(bào)價(jià)。同時(shí),業(yè)界將面臨更大壓力,需轉(zhuǎn)向支持最新內(nèi)存技術(shù)的更新處理器架構(gòu)。這既是為了中期內(nèi)緩解舊內(nèi)存技術(shù)短缺,也是為了避免舊內(nèi)存成本繼續(xù)攀升。
采用主流內(nèi)存技術(shù)是未來擺脫困境的最佳路徑。但嵌入式產(chǎn)品長達(dá)10年以上的生命周期和嚴(yán)格的認(rèn)證要求,使快速切換變得困難重重。
02四大策略:助您平穩(wěn)穿越內(nèi)存市場風(fēng)暴
》策略一:按需配置,避免過度預(yù)配內(nèi)存
當(dāng)前關(guān)鍵是審視嵌入式應(yīng)用是否真正需要現(xiàn)有配置的內(nèi)存容量。許多系統(tǒng)集成商為保障未來升級靈活性或避免優(yōu)化軟件環(huán)境及AI模型的額外工作,常過量配置內(nèi)存。現(xiàn)在正是優(yōu)化內(nèi)存,實(shí)現(xiàn)精準(zhǔn)配置的好時(shí)機(jī)。當(dāng)前形勢也將影響未來產(chǎn)品的整體系統(tǒng)配置。據(jù)市場觀察,部分PC OEM已因成本壓力將入門機(jī)型DRAM降至8GB,NAND降至256GB。在工業(yè)領(lǐng)域,這種成本壓力同樣顯著。
》策略二:善用內(nèi)存優(yōu)化型操作系統(tǒng)
選擇適合系統(tǒng)的嵌入式操作系統(tǒng)至關(guān)重要,尤其需考慮邊緣AI應(yīng)用與集成顯卡所需帶寬。在內(nèi)存市場現(xiàn)狀下,關(guān)鍵一步是從消耗大量內(nèi)存的通用操作系統(tǒng),轉(zhuǎn)向內(nèi)存優(yōu)化型嵌入式操作系統(tǒng),例如Ubuntu Pro、ctrlX OS及Kontron OS。
》策略三:讓內(nèi)存定義CPU平臺(tái),采用模塊化設(shè)計(jì)
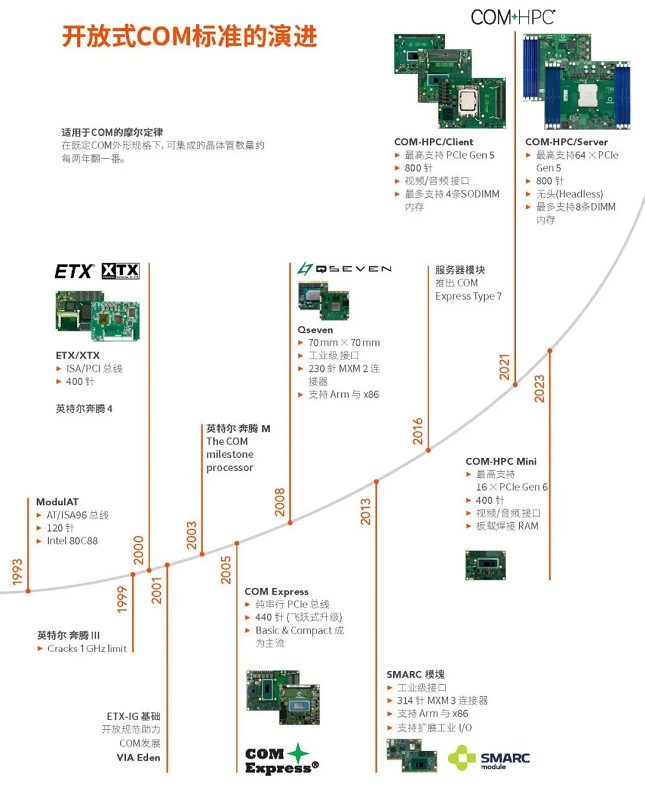
系統(tǒng)集成商將面臨新現(xiàn)實(shí):新項(xiàng)目的起點(diǎn)不再是選擇處理器,而是所需內(nèi)存將決定處理器平臺(tái)。緩存大小與速度對響應(yīng)時(shí)間影響巨大。因此,基于模塊化原則的靈活設(shè)計(jì),如計(jì)算機(jī)模塊(COM),在可擴(kuò)展性方面優(yōu)勢顯著。通過同標(biāo)準(zhǔn)內(nèi)的簡單模塊更換,即可輕松切換處理器平臺(tái),無需更改整體系統(tǒng)設(shè)計(jì)。
》策略四:以更多閃存,換更少RAM
更高速的閃存大容量存儲(chǔ)設(shè)備,或有助于在特定應(yīng)用中降低所需的DRAM容量。值得注意的是,隨著國際大廠加速退出2D NAND及SLC/MLC NAND市場,車用、工控及嵌入式應(yīng)用所需的eMMC產(chǎn)品供應(yīng)缺口正快速擴(kuò)大,2026年第一季度合約價(jià)平均漲幅已達(dá)150%。這提醒我們,閃存同樣面臨供應(yīng)緊張,優(yōu)化策略需全面考量。
總結(jié):將內(nèi)存配置納入核心成本模型
總而言之,2026年的現(xiàn)實(shí)已明確:AI驅(qū)動(dòng)的內(nèi)存市場重構(gòu)是結(jié)構(gòu)性的,而非短期波動(dòng)。系統(tǒng)集成商需將內(nèi)存配置納入系統(tǒng)成本模型的核心考量,其重要性遠(yuǎn)超以往。借助計(jì)算機(jī)模塊(COM),可獲得所需的靈活性與適應(yīng)性,從容應(yīng)對當(dāng)前及未來的市場挑戰(zhàn)。


 投訴建議

提交
康佳特憑借專利技術(shù)強(qiáng)化aReady.COM 打造網(wǎng)絡(luò)安全邊緣架構(gòu)
別再從零畫板了!用“核心板+載板”模式,3倍速搞定嵌入式定制
不想重新設(shè)計(jì)主板?COM模塊讓你的產(chǎn)品迭代快人一步

高性能模塊為嚴(yán)苛邊緣場景下的物理AI應(yīng)用而生

撥開迷霧(五)|嵌入式系統(tǒng)安全,從來不是一個(gè)人的戰(zhàn)斗